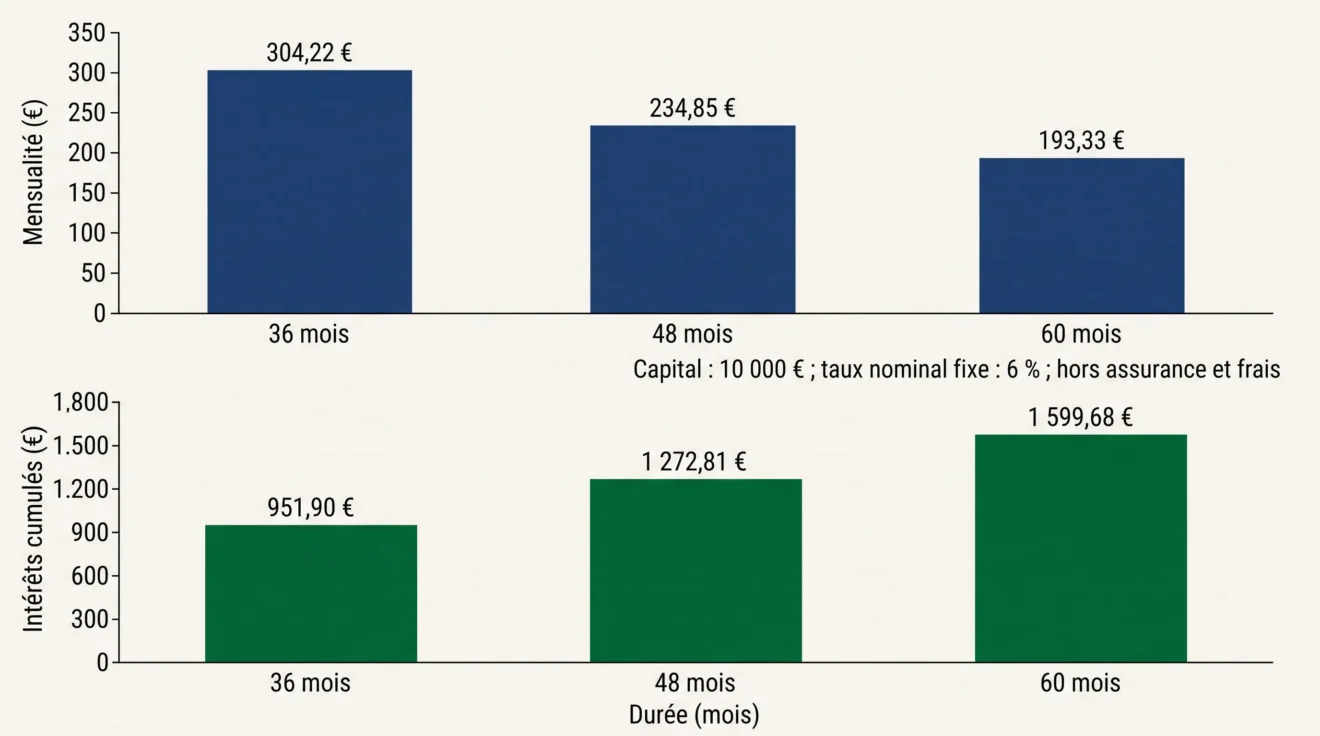
Emprunter 10 000 € à un taux nominal fixe hypothétique de 6 % représente environ 304 € par mois sur trois ans, contre 193 € sur cinq ans. L’écart paraît avantageux pour le budget mensuel, mais la durée supplémentaire augmente les intérêts payés. Pour financer une cuisine sur mesure, le bon calcul dépend donc autant du montant réellement emprunté que de la durée choisie et du coût complet du crédit.
Ces estimations supposent des mensualités constantes, hors assurance et frais annexes. Elles permettent de comparer des scénarios, mais ne constituent pas des offres bancaires.
Combien rembourser par mois pour 5 000 à 20 000 € ?
Le montant du crédit et sa durée déterminent une grande partie de l’échéance. Pour comparer différents budgets sur une base identique, prenons un prêt amortissable à 6 % de taux débiteur nominal annuel fixe, avec des remboursements mensuels constants.
| Capital emprunté | 36 mois | 48 mois | 60 mois |
|---|---|---|---|
| 5 000 € | 152,11 € | 117,43 € | 96,66 € |
| 10 000 € | 304,22 € | 234,85 € | 193,33 € |
| 15 000 € | 456,33 € | 352,28 € | 289,99 € |
| 20 000 € | 608,44 € | 469,70 € | 386,66 € |
Ces quatre montants sont des exemples de capitaux à financer, pas des prix moyens constatés pour des cuisines. Le taux de 6 % sert uniquement aux calculs : les conditions réellement proposées peuvent différer.
Pour 10 000 € empruntés, les intérêts atteignent approximativement 952 € sur 36 mois, 1 273 € sur 48 mois et 1 600 € sur 60 mois. La formule utilisée est M = P × i / (1 − (1 + i)−n), avec P le capital, i le taux mensuel de 0,5 % et n le nombre d’échéances. Les montants sont arrondis au centime.
Du devis de cuisine au capital à emprunter
Imaginons une cuisine sur mesure estimée à 14 000 €, avec 4 000 € d’apport : il resterait 10 000 € à emprunter, hors dépenses supplémentaires. Pour vérifier l’effet du montant et de la durée sur les échéances, SG permet de prévoir les mensualités pour financer des travaux dans son logement grâce à son simulateur Crédit Travaux Expresso, qui distingue notamment mensualité, TAEG et montant total dû. Les résultats sont à confronter aux conditions du financement effectivement proposé.
Avant de fixer cette somme, il faut examiner le périmètre du devis. Une cuisine peut comprendre des meubles fabriqués aux dimensions de la pièce, un plan de travail découpé sur mesure, des appareils électroménagers et leur installation. Mais la dépose de l’ancienne cuisine ou le déplacement des réseaux peuvent faire l’objet de prestations séparées.
- Meubles, fabrication sur mesure et plan de travail
- Évier, robinetterie et électroménager
- Livraison, dépose et installation
- Plomberie, électricité, revêtements et finitions
- Dépenses imprévues et montant de l’apport
Le montant emprunté se détermine en soustrayant l’apport disponible du budget complet. Il reste prudent de conserver une épargne mobilisable pour les dépenses imprévues plutôt que d’affecter automatiquement toutes ses économies au projet.
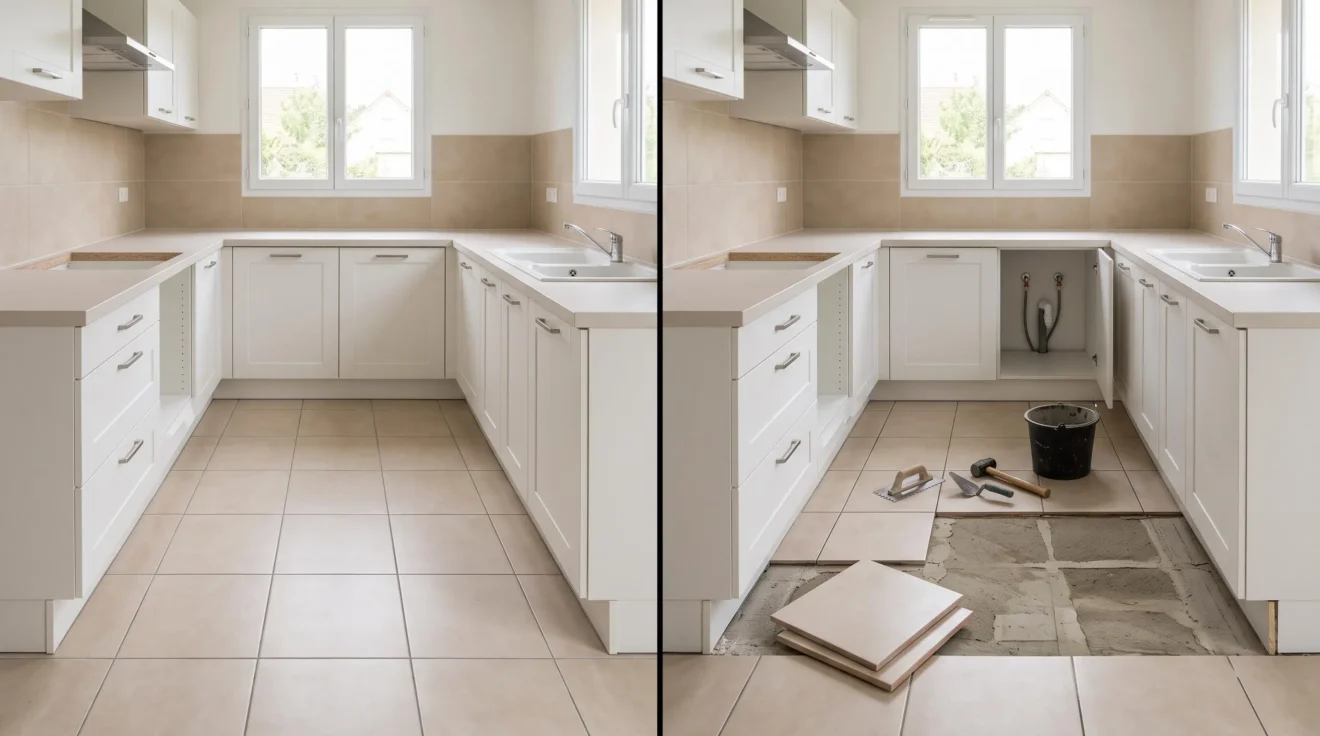
Si les travaux comprennent aussi la réfection du sol, la préparation du support doit être détaillée. Les défauts de pose du carrelage, notamment les décollements ou les irrégularités de niveau, illustrent l’importance de prévoir correctement cette prestation dans le devis.
Quel financement choisir pour sa cuisine sur mesure ?
Le règlement peut combiner épargne personnelle et emprunt. Selon les dépenses et les contrats disponibles, plusieurs mécanismes sont envisageables ; leur distinction compte autant que le montant emprunté.
Prêt personnel ou crédit travaux
Le fonctionnement du prêt personnel, expliqué par Service Public, repose sur la libre utilisation des sommes empruntées. Cette souplesse peut convenir lorsque l’aménagement associe plusieurs fournisseurs, des équipements et différentes prestations.
L’appellation « crédit travaux » décrit la destination envisagée du financement, sans déterminer à elle seule sa qualification juridique. Il faut vérifier dans le contrat si les fonds sont librement utilisables ou affectés à une opération précise.
Crédit affecté et paiement fractionné
Le crédit affecté est lié à une opération définie, par exemple l’achat et l’installation d’une cuisine auprès d’un professionnel. Le contrat de financement et l’opération commerciale sont interdépendants : le remboursement commence après la livraison ou la réalisation de la prestation, et le contrat de vente est annulé si le crédit est refusé. Cette formule peut donc offrir un cadre protecteur lorsque l’achat et le financement sont liés. Il faut vérifier précisément les prestations et les équipements couverts par le contrat.
Un vendeur peut également proposer des paiements échelonnés. Comparer le calendrier des prélèvements, les frais éventuels et le prix total payé permet de savoir si l’échelonnement présente un réel intérêt. Plusieurs versements ne signifient pas automatiquement absence de coût. Depuis le 20 novembre 2026, certains paiements fractionnés et crédits de courte durée entrent également dans le champ des règles du crédit à la consommation, selon leurs caractéristiques. Il ne faut donc pas assimiler tous les échéanciers commerciaux à un même contrat de crédit.
Apport, crédit renouvelable et autres montages
Un apport partiel limite le capital emprunté tout en préservant une partie de la trésorerie. À l’inverse, un crédit renouvelable repose sur une réserve reconstituable au fil des remboursements. Ses taux sont souvent supérieurs à ceux d’un prêt personnel et peuvent être variables : il est donc important de comparer le taux réellement appliqué et le coût total avec ceux d’un prêt amortissable.
Certains travaux peuvent aussi entrer dans un financement immobilier plus large, notamment lors d’un achat ou d’une rénovation globale. Cette possibilité dépend du projet et du contrat, et ne doit pas être présumée pour une cuisine seule.
Les frais qui modifient réellement le coût du crédit
Comparer uniquement les échéances peut masquer des différences importantes entre deux contrats. Les règles du crédit à la consommation rappelées par la DGCCRF prévoient notamment une information sur les caractéristiques financières du crédit et une évaluation de la solvabilité de l’emprunteur.
Le taux débiteur sert à calculer les intérêts. Le taux annuel effectif global, ou TAEG, exprime quant à lui le coût annuel du financement en intégrant les frais légalement pris en compte. Deux prêts présentant un taux débiteur proche peuvent donc avoir un coût différent selon leurs autres conditions.
À comparer sur chaque offre : Le TAEG, le montant total dû, la mensualité, la durée, les frais et les garanties d’assurance éventuelles. Un taux nominal seul ne permet pas d’établir le coût complet.
L’assurance emprunteur n’est pas systématiquement imposée par la loi pour un crédit à la consommation. Le prêteur peut néanmoins l’exiger dans certaines conditions. Lorsqu’elle intervient, il faut examiner son tarif, les risques couverts, les exclusions et les franchises éventuelles. Une cotisation supplémentaire peut modifier l’effort mensuel réel. Dans l’offre Crédit Travaux Expresso présentée précédemment, l’assurance DIT est facultative. Son coût dépend notamment de l’âge et de la situation personnelle de l’emprunteur ; il doit donc être examiné séparément de la mensualité calculée hors assurance.
Un plafond réglementaire ne doit pas non plus être confondu avec un tarif bancaire. Les plafonds légaux des taux publiés par la Banque de France varient selon la catégorie de crédit et la période. Ils encadrent les conditions autorisées, mais ne permettent pas de prédire le taux accordé à un emprunteur.
Vérifier sa capacité de remboursement avant de signer
Une mensualité acceptable ne se définit pas uniquement en proportion du revenu. Les dépenses incompressibles, les crédits déjà en cours et la stabilité des ressources influencent ce qu’il reste réellement pour vivre. Une simulation doit donc être confrontée au budget du foyer, sans supposer qu’un résultat favorable garantit l’obtention du prêt.
- Additionner les charges régulières et les remboursements déjà engagés.
- Tester une mensualité laissant une marge pour les dépenses courantes et imprévues.
- Comparer le montant total dû et les conditions d’assurance des propositions réellement obtenues.
- Contrôler les informations contractuelles, le calendrier des paiements et les possibilités de remboursement anticipé.
Le devis et le calendrier du chantier méritent une dernière vérification : une échéance de crédit peut commencer alors que certains équipements ou travaux restent à payer. Faire coïncider les ressources disponibles, les appels de fonds et les remboursements aide à éviter une tension de trésorerie au moment de l’installation de la cuisine.